Pilotage & performance opérationnelle
Guide express : repérer les coûts cachés de vos processus
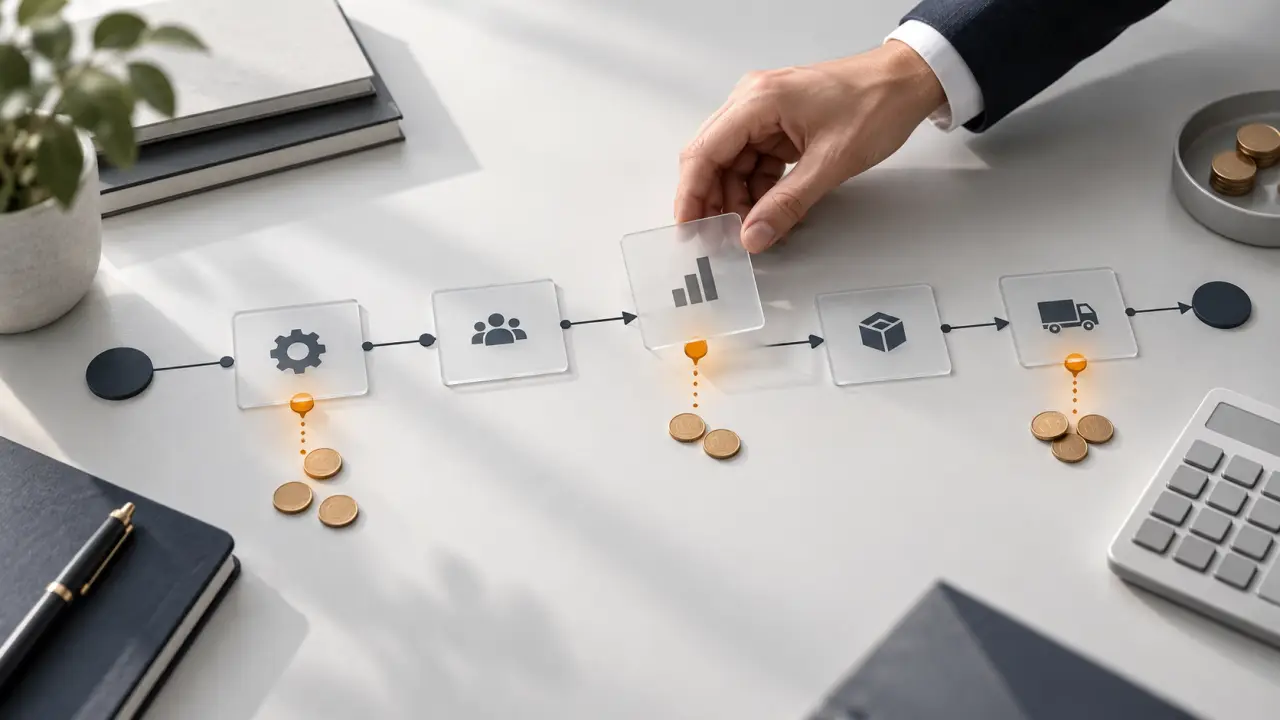
Une entreprise peut afficher une activité en croissance tout en laissant une part significative de sa marge se dissoudre dans ses opérations quotidiennes. Ces pertes ne figurent pas toujours dans une ligne comptable clairement identifiable. Elles se nichent dans les retards, les reprises, les validations inutiles, les erreurs de saisie ou les outils mal exploités.
Repérer ces coûts cachés ne consiste donc pas à chercher uniquement une dépense excessive. Il s'agit de comprendre comment le travail circule, où il ralentit et quelles ressources sont mobilisées sans produire suffisamment de valeur. Une démarche structurée permet de passer d'une intuition managériale à un diagnostic objectivé, puis à des décisions directement actionnables.
Qu'appelle-t-on un coût caché ?
Un coût caché est une consommation de temps, d'argent ou de capacité qui n'est pas immédiatement rattachée à un produit ou à une activité. Elle peut être difficile à isoler parce qu'elle est répartie entre plusieurs équipes ou absorbée par les frais généraux.
Les manifestations les plus fréquentes sont notamment :
- les doubles saisies et les contrôles manuels répétés ;
- les délais d'attente entre deux étapes ou deux services ;
- les erreurs entraînant retours, avoirs, litiges ou retouches ;
- les réunions de coordination sans décision ni responsable désigné ;
- la sous-utilisation d'un logiciel pourtant financé et déployé ;
- la dépendance à une personne clé qui ralentit la continuité d'activité.
À l'échelle d'un dossier, chacun de ces écarts peut sembler anodin. Multiplié par le volume annuel, il peut toutefois représenter plusieurs points de marge et mobiliser des collaborateurs sur des tâches à faible valeur ajoutée.
Étape 1 : établir un diagnostic factuel
La première erreur consiste à commencer par une solution : changer d'outil, réorganiser une équipe ou automatiser une étape sans avoir mesuré le problème. Le diagnostic doit partir du processus réel, et non de la procédure théorique.
Cartographier le parcours de bout en bout
Choisissez un flux prioritaire : commande à encaissement, recrutement, approvisionnement, traitement d'une demande client ou clôture financière. Décrivez chaque étape, son responsable, son délai moyen, ses entrées et ses sorties. Cette cartographie révèle souvent les points de rupture que les indicateurs globaux ne montrent pas.
Il est utile de distinguer le temps de traitement du temps écoulé. Un dossier peut nécessiter seulement vingt minutes de travail, mais rester bloqué six jours dans une file d'attente. Cette différence constitue un premier signal de capacité mal employée.
Comparer le prévu et le réel
Confrontez ensuite les standards aux observations de terrain. Analysez les volumes, le taux de reprise, le nombre d'intervenants et la fréquence des exceptions. Les entretiens avec les équipes doivent compléter les données, sans les remplacer : les collaborateurs savent où se trouvent les irritants, mais leurs perceptions gagnent à être vérifiées par des faits.
Étape 2 : chiffrer le coût de la friction
Une fois les irritants identifiés, traduisez-les en impact économique. L'objectif n'est pas de produire une précision artificielle, mais de hiérarchiser les sujets et de soutenir l'arbitrage.
Une formule simple peut servir de point de départ : volume concerné × temps supplémentaire × coût horaire chargé. Ajoutez, lorsque cela est pertinent, les coûts externes, les pénalités, les pertes de revenus et les conséquences sur la satisfaction client.
Supposons qu'une équipe traite 4 000 demandes par mois et consacre huit minutes supplémentaires à chacune en raison d'une double validation. À un coût chargé de 32 euros de l'heure, cette friction représente plus de 17 000 euros par an, sans compter l'impact sur les délais. Ce calcul transforme un irritant diffus en opportunité d'amélioration mesurable.
Le même raisonnement peut être appliqué à la qualité managériale : une décision qui remonte systématiquement au comité de direction a un coût d'opportunité, tout comme une réunion récurrente sans ordre du jour ou un reporting produit mais jamais utilisé.
Cette logique d'observation dépasse naturellement les environnements industriels ou tertiaires. Dans la restauration, par exemple, l'analyse d'un établissement peut porter sur le parcours de réservation, la rotation des tables, les ruptures d'approvisionnement ou la fluidité du service. Des ressources éditoriales comme Meatpack Steakhouse à Rosny-sous-Bois montrent aussi l'intérêt de vérifier concrètement une adresse, ses horaires et son expérience avant de prendre une décision de consommation.
Étape 3 : prescrire puis implémenter
Le diagnostic prend sa valeur lorsqu'il débouche sur une prescription stratégique réaliste. Toutes les inefficacités ne justifient pas un investissement technologique. Il faut d'abord supprimer les étapes inutiles, clarifier les responsabilités et standardiser ce qui peut l'être.
Construire un plan d'action priorisé
Classez les actions selon trois critères : impact financier, facilité de mise en œuvre et risque opérationnel. Une matrice simple permet de distinguer les gains rapides des chantiers structurants :
- Gains immédiats : supprimer une validation redondante, harmoniser un formulaire ou définir un délai de réponse ;
- Optimisations intermédiaires : revoir la répartition des rôles, automatiser un contrôle ou connecter deux outils ;
- Transformations structurantes : refondre le parcours client, revoir le modèle de gouvernance ou faire évoluer le système d'information.
Chaque action doit avoir un responsable, une échéance, un indicateur de résultat et une condition de réussite. Sans cette discipline d'implémentation, les recommandations restent théoriques et les anciennes habitudes reprennent rapidement le dessus.
Installer une vigilance durable
La réduction des coûts cachés n'est pas un projet ponctuel. Les volumes évoluent, les outils s'empilent et les organisations se complexifient. Un processus performant aujourd'hui peut redevenir coûteux après une acquisition, une nouvelle réglementation ou une croissance rapide.
Installez donc une revue trimestrielle des processus critiques. Comparez les délais, les erreurs et les coûts unitaires, puis interrogez les équipes sur les nouveaux contournements. La conduite du changement doit accompagner les décisions : expliquer le pourquoi, former les utilisateurs et suivre l'adoption sont aussi importants que la solution elle-même.
En pratique, la méthode G2BC repose sur trois temps : diagnostic des faits, prescription stratégique des priorités, puis implémentation avec mesure des résultats. Découvrez tous nos services sur notre page d'accueil pour approfondir cette approche de la performance organisationnelle.
À retenir
Les coûts cachés se trouvent rarement dans un poste isolé. Ils apparaissent dans les interactions entre les personnes, les outils et les décisions. En cartographiant les flux, en mesurant le temps réellement consommé et en priorisant les actions selon leur impact, les dirigeants peuvent récupérer de la capacité sans dégrader la qualité.
La question essentielle n'est donc pas seulement : « combien coûte ce processus ? » Elle est aussi : « quelle valeur chaque étape apporte-t-elle, et que se passe-t-il si nous la simplifions ? »