Financement matériel professionnel : acheter ou louer sans assécher sa trésorerie
Un équipement peut être rentable sans que son paiement comptant soit supportable. Pour financer du matériel professionnel, le prêt permet d’acheter, le crédit-bail laisse une option d’achat et la location financière privilégie l’usage. Le bon choix dépend surtout de la durée d’utilisation, du coût total et de la trésorerie que l’entreprise doit conserver pour fonctionner.
Partir du matériel et de son usage, pas de la mensualité
Le financement de matériel professionnel permet d’acquérir ou d’utiliser un équipement en étalant les paiements. Il concerne notamment les machines-outils, véhicules utilitaires, équipements informatiques, matériels médicaux, mobilier et outillage. Les TPE, PME, artisans, indépendants et professions libérales peuvent solliciter ces solutions, sans garantie d’acceptation automatique.
Avant de consulter un financeur, précisez le prix, les frais d’installation, la date de livraison et la durée d’utilisation prévue. Une machine destinée à produire pendant plusieurs années ne se finance pas comme un ordinateur rapidement dépassé. La durée du financement doit rester cohérente avec la durée d’usage et les revenus attendus.
Pour une machine durable, l’achat financé mérite d’être étudié. Pour un parc informatique régulièrement renouvelé, la location peut faciliter la gestion, à condition que le contrat permette effectivement le renouvellement souhaité. Pour un véhicule, comparez aussi les conditions de kilométrage, d’entretien et de restitution.
Le matériel d’occasion peut également être financé selon les offres. Le financeur examinera notamment son âge, son état, sa valeur et le fournisseur. Demandez son accord avant de verser un acompte : un équipement acceptable pour votre activité ne l’est pas nécessairement pour chaque organisme.
Comparer les solutions selon la propriété et l’engagement
| Solution | Propriété du matériel | Intérêt principal | Vigilance |
|---|---|---|---|
| Prêt professionnel | L’entreprise achète le bien | Conserver durablement l’équipement | Intérêts, garanties et risque de décote |
| Crédit-bail mobilier | Le bailleur reste propriétaire jusqu’à une éventuelle levée d’option | Utiliser puis éventuellement acheter | Premier loyer, option d’achat et sortie anticipée |
| Location financière | Le bailleur reste propriétaire | Financer l’usage sans achat prévu au contrat | Durée ferme, restitution et renouvellement |
| Avance de trésorerie | Dépend de l’achat financé, pas de l’avance | Payer une facture avec un décalage court | Remboursement rapide à anticiper |
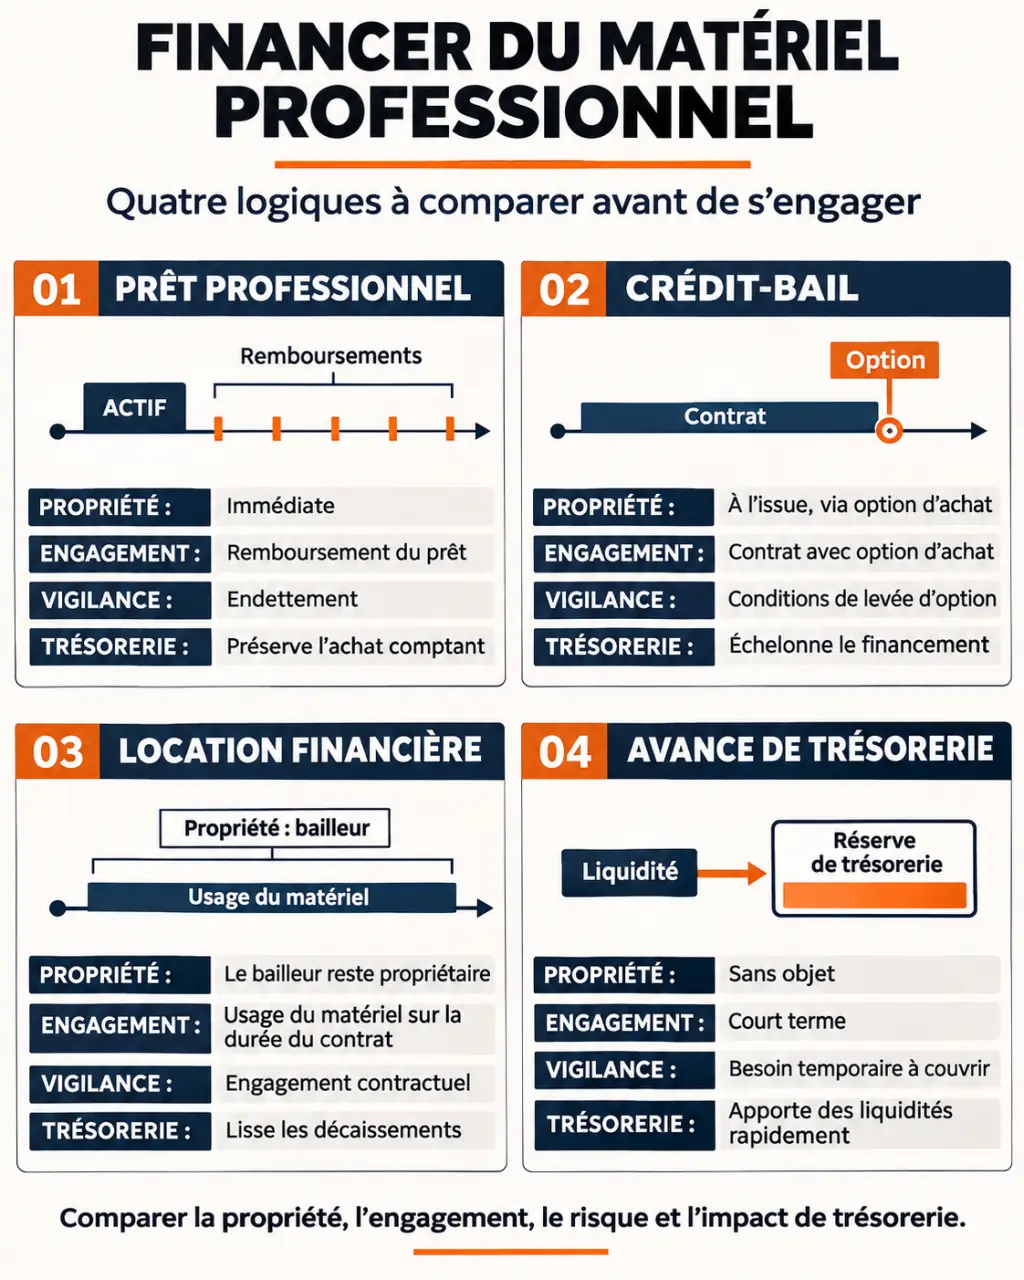
Prêt, crédit-bail et location : trois logiques distinctes
Avec un prêt équipement, l’entreprise rembourse le capital et les intérêts tout en étant propriétaire du matériel. Avec un crédit-bail mobilier, elle verse des loyers et peut devenir propriétaire en levant l’option d’achat prévue au contrat. La location financière ne prévoit pas cette option : elle finance l’utilisation du bien, avec restitution ou poursuite selon les clauses.
Le terme leasing ne suffit pas à identifier le montage. Vérifiez s’il s’agit d’une location avec option d’achat, d’un crédit-bail ou d’une location sans acquisition prévue. L’entretien, l’assurance et le remplacement ne sont inclus que si le contrat le précise.
Le court terme ne remplace pas un financement d’investissement
Une avance adossée à une facture fournisseur peut répondre à un décalage ponctuel de trésorerie. Defacto présente notamment des avances de 15 à 120 jours, avec remboursement anticipé annoncé sans pénalité. Cette échéance courte suppose des encaissements suffisamment proches : elle convient mal à une machine dont la rentabilité se construit sur plusieurs années.
Le financement de stock répond, lui, à un besoin d’exploitation : acheter des biens destinés à la vente. Il ne faut pas le confondre avec le financement d’un équipement durable. Un paiement échelonné négocié avec le fournisseur peut aussi être comparé, en vérifiant son coût et ses échéances.
Mesurer le coût réel et la trésorerie restante
Une faible mensualité peut masquer une durée longue, un premier versement élevé ou un rachat final important. Comparez les propositions sur un même périmètre : équipement, durée d’usage, services et situation en fin de contrat. À défaut, une location avec maintenance et un crédit sans services ne sont pas directement comparables.
- Additionnez l’apport ou le premier loyer, les échéances et les frais de dossier.
- Intégrez l’assurance obligatoire, l’entretien non inclus et les éventuels frais de garantie.
- Ajoutez l’option d’achat si vous souhaitez conserver le matériel.
- Examinez les indemnités de remboursement ou de résiliation anticipée et les frais de restitution.
Pour un achat, distinguez le capital remboursé du coût du crédit. Pour une location, examinez l’ensemble des loyers et prestations. Demandez un échéancier et une présentation écrite du coût total, avec les modalités du taux fixe ou variable lorsqu’un prêt est proposé.
Considérez votre prévisionnel comme une lanterne : il doit éclairer les creux de trésorerie, pas seulement la moyenne annuelle. Placez sur le même calendrier l’acompte fournisseur, la livraison, les premières échéances et les premiers encaissements générés par l’équipement. Un projet rentable peut manquer de liquidités avant de produire ses recettes ; ce décalage mérite parfois un différé négocié ou une réserve supplémentaire.
Enfin, la location ne rend pas l’engagement invisible aux prêteurs. Elle peut préserver certaines lignes bancaires, mais ses loyers restent des charges à supporter. En comptabilité française, l’achat financé conduit généralement à immobiliser et amortir le bien ; les loyers suivent un traitement différent. Faites valider les conséquences comptables, fiscales et de TVA par votre expert-comptable.
Choisir les financeurs à consulter selon le projet
Une banque professionnelle, comme le Crédit Mutuel, peut étudier l’investissement dans la relation globale avec l’entreprise. Une société spécialisée comme Locam permet de comparer crédit, crédit-bail et location financière. Une fintech peut répondre à un besoin court terme, tandis que Bpifrance intervient sur des projets d’investissement éligibles, éventuellement en cofinancement.
Les repères annoncés par les organismes permettent un premier tri :
- Locam : crédit et location financière à partir de 300 euros ; durée moyenne de location financière de 13 à 60 mois et de crédit-bail mobilier de 3 à 7 ans.
- Bpifrance : prêt équipement à partir de 50 000 euros HT, généralement sur 2 à 7 ans, pour du matériel neuf ou d’occasion.
- Defacto : éligibilité annoncée à partir de 500 000 euros de chiffre d’affaires pour ses solutions de trésorerie.
Ces indications ne constituent pas un accord ni un tarif universel. Demandez les conditions applicables à votre entreprise. Une garantie Bpifrance peut également être envisagée sous réserve d’éligibilité ; elle ne supprime pas la dette ni nécessairement toutes les autres garanties demandées.
Préparer un dossier qui permet une décision claire
Le financeur examine la capacité de remboursement, la situation bancaire, l’endettement existant et la cohérence de l’investissement. Une entreprise récente peut présenter une demande, mais l’absence d’historique nécessite souvent un prévisionnel argumenté, un apport ou des garanties complémentaires.
- Réunissez les informations sur le matériel : devis détaillé ou facture fournisseur, caractéristiques, état neuf ou occasion et calendrier de livraison.
- Préparez les justificatifs : identification de l’entreprise et SIREN, comptes disponibles, relevés bancaires et engagements financiers en cours.
- Expliquez le projet : gains de capacité, remplacement nécessaire, économies attendues et échéancier des encaissements.
- Comparez les offres écrites : montant effectivement financé, durée, périodicité, garanties, coût total et conditions de sortie.
Une caution personnelle, un nantissement ou une autre sûreté peut être demandé selon le montage. Vérifiez son montant, sa durée et les conditions de libération. Les délais dépendent du dossier : Defacto annonce une réponse en moins d’une minute après connexion des données, sans que cela garantisse un versement immédiat. Un circuit classique peut prendre 2 à 6 semaines.
Avant toute signature, confirmez qui règle le fournisseur, quand les fonds sont débloqués et à quelle date commencent les paiements. Le financement adapté est celui qui permet d’utiliser le matériel tout en conservant une marge de trésorerie suffisante, y compris si les recettes démarrent plus tard que prévu.