Management fees : un prix justifiable, pas une simple remontée de trésorerie
Les management fees, parfois recherchés sous l’expression « managements fees », sont des frais de gestion facturés pour des services réellement rendus, notamment par une holding à ses filiales. Ils permettent de répartir les coûts des fonctions supports, mais ne constituent pas un libre transfert de trésorerie. Pour sécuriser leur déduction fiscale, il faut pouvoir expliquer ce qui a été fait, pour quelle société et à quel prix.
Partir du besoin de la filiale, pas des charges de la holding
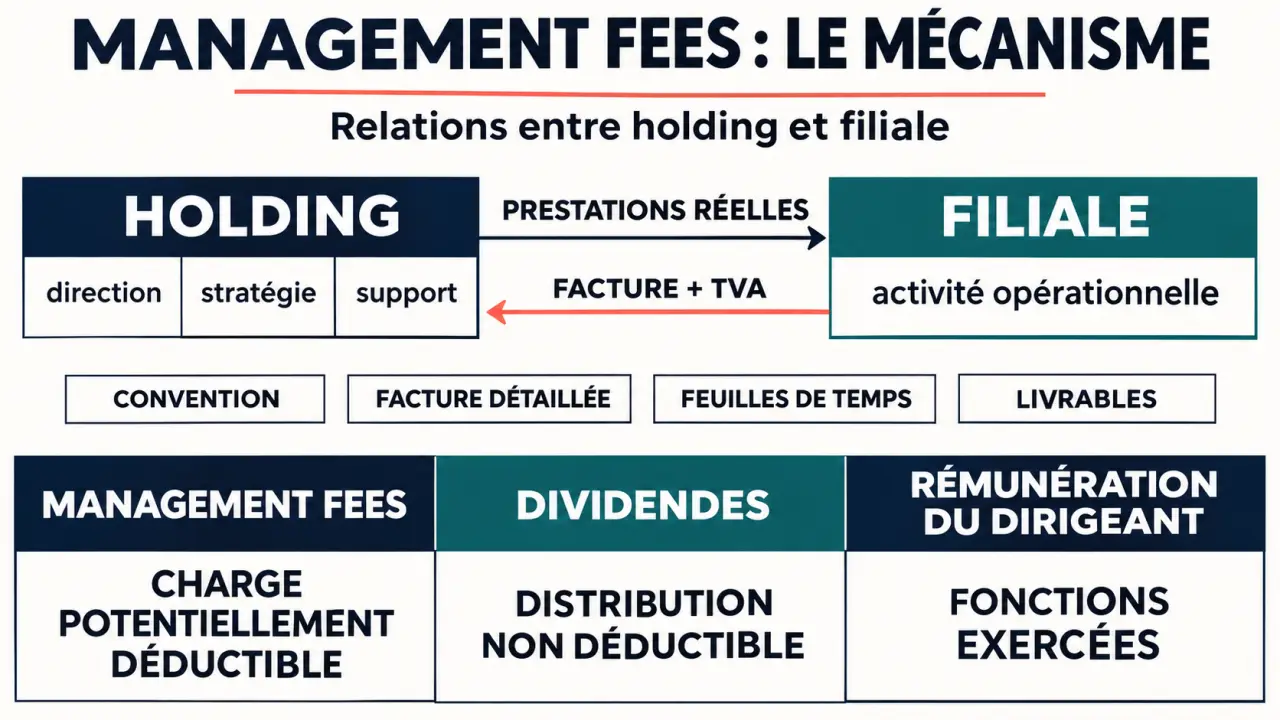
Une société mère peut centraliser la gestion administrative, les ressources humaines, l’informatique ou le pilotage financier du groupe. Elle facture ensuite les sociétés bénéficiaires. La filiale enregistre une charge ; la holding constate un produit imposable. Cette organisation peut mutualiser les compétences et éviter de multiplier les équipes internes.
Le statut de holding animatrice n’est pas une condition générale pour facturer des services. La société prestataire doit surtout disposer des moyens nécessaires et fournir effectivement les prestations. Inversement, émettre des factures ne suffit pas à démontrer qu’une holding est animatrice.
Dans un LBO, ces recettes peuvent contribuer au remboursement de la dette d’acquisition. Toutefois, une dette de 800 000 euros ne justifie pas, à elle seule, une facturation annuelle de 60 000 euros HT : seuls les services rendus et leur valeur peuvent soutenir ce montant.
| Mécanisme | Bénéficiaire | Traitement essentiel | Justification |
|---|---|---|---|
| Management fees | Société prestataire | Charge potentiellement déductible ; TVA généralement applicable | Services réels et prix normal |
| Dividendes | Associé ou société mère | Distribution non déductible, après imposition du bénéfice ; hors TVA | Bénéfices distribuables et décision régulière |
| Rémunération du dirigeant | Dirigeant | Déductibilité sous conditions ; fiscalité et cotisations selon son statut | Fonctions exercées et décision sociale appropriée |
Le régime mère-fille concerne les dividendes, pas les factures de prestations. L’intégration fiscale ne dispense pas davantage de justifier les services intragroupe.
Délimiter les prestations et éviter les doubles facturations
Une prestation facturable doit répondre à un besoin identifiable de la filiale. Il faut vérifier qu’elle ne paie pas déjà un salarié, un prestataire externe ou un dirigeant pour réaliser exactement le même travail.
- Finance et comptabilité : préparation budgétaire, suivi de trésorerie, tableaux de bord et assistance aux clôtures, dans le respect des activités réglementées.
- Ressources humaines : coordination du recrutement, suivi administratif et organisation des formations.
- Informatique : assistance utilisateurs, maintenance et administration des outils partagés.
- Marketing et stratégie : campagnes communes, études de marché et accompagnement de projets précisément définis.
Le mandat social exige une analyse particulière
Une convention indiquant seulement « direction générale » ou « assistance stratégique » est insuffisamment précise. Lorsque la même personne dirige la holding et la filiale, il faut examiner les fonctions réellement exercées, les décisions de rémunération et le risque de double paiement. Le recoupement avec un mandat social n’entraîne pas mécaniquement les mêmes conséquences dans toutes les situations : l’analyse juridique et fiscale doit porter sur l’organisation concrète et la contrepartie effective.
Les coûts supportés uniquement dans l’intérêt de l’actionnaire, sans service utile pour la filiale, ne doivent pas être répartis automatiquement entre les sociétés. De même, une filiale déficitaire peut bénéficier de services facturables, mais ses pertes ne dispensent ni de démontrer leur utilité ni de vérifier leur proportionnalité.
Fixer le prix avec une méthode reproductible
Le montant ne doit pas être calculé à rebours à partir de la trésorerie souhaitée par la holding. Commencez par identifier les coûts liés aux prestations : personnel mobilisé, logiciels utilisés et frais généraux directement rattachables. Écartez les dépenses sans rapport avec les services rendus.
Pour les prestations partagées, retenez une clé adaptée : temps passé pour l’assistance financière, effectif accompagné pour les ressources humaines, nombre d’utilisateurs pour un support informatique. Le chiffre d’affaires peut être pertinent dans certains cas, mais ne constitue pas une clé universelle.
Un exemple de calcul au coût majoré
Un directeur administratif et financier représente un coût annuel de 90 000 euros. Il consacre 60 % de son temps à une filiale : le coût attribuable est donc de 54 000 euros. Avec une marge illustrative de 10 %, la facture annuelle atteint 59 400 euros HT. Cette méthode, dite cost plus, exige de justifier aussi bien le coût que le temps affecté et la marge.
Victoris Avocat évoque des marges de 5 % à 15 %. Cette fourchette n’est ni un barème légal ni une garantie fiscale : la rémunération doit rester cohérente avec les fonctions, les risques et les conditions de marché. Un forfait est également possible, à condition de reposer sur des hypothèses vérifiables et d’être réexaminé.
À la clôture, rapprochez les montants facturés des services effectivement consommés et régularisez si nécessaire. Pour les opérations internationales entre entreprises liées, vérifiez aussi les règles de prix de transfert et les obligations documentaires applicables.
Faire correspondre convention, factures et preuves
Une convention écrite formalise la relation avant sa mise en œuvre. Elle doit identifier les parties, détailler les missions, préciser les moyens mobilisés et expliquer le calcul du prix. Prévoyez également la périodicité de facturation, les échéances de paiement, les modalités de révision, la durée, la résiliation et le reporting attendu. Vérifiez les procédures de conventions réglementées selon les sociétés concernées.
Le dossier doit fonctionner comme un écho vérifiable : à chaque ligne de facture doit répondre une trace chez la filiale. Une assistance budgétaire laisse un budget commenté ; un support informatique, des tickets résolus ; une mission RH, des dossiers ou comptes rendus. Ce rapprochement révèle aussi les services devenus inutiles : si personne ne peut identifier leur résultat, il faut revoir la prestation avant de renouveler sa facturation.
Conservez les éléments au fil de l’eau, plutôt que de reconstituer un dossier lors d’un contrôle :
- convention signée et avenants ;
- factures précisant la période et la nature des services ;
- feuilles de temps, bases de coûts et clés de répartition ;
- rapports, livrables, échanges et comptes rendus attestant l’exécution.
Une facture mensuelle est possible. Son libellé doit rester suffisamment explicite : « frais de gestion » sans autre détail ne démontre pas la réalité des travaux.
Traiter la TVA et la déduction sans confondre les sujets
Pour être déductible de l’impôt sur les sociétés, la charge doit notamment correspondre à une prestation réelle, servir l’intérêt de la filiale, présenter un montant normal et être correctement comptabilisée et justifiée. La convention seule ne garantit jamais la déduction.
En France, les prestations relèvent généralement de la TVA au taux normal de 20 %. La récupération par la filiale dépend de ses droits à déduction. Les prestations internationales et l’éventuelle appartenance à un groupe TVA nécessitent un examen particulier.
Chez la filiale, la facture peut être enregistrée au débit d’un compte de services extérieurs adapté, par exemple 628 selon sa nature, et du compte 44566 pour la TVA déductible, avec une contrepartie au crédit du compte fournisseur 401. Chez la holding, elle constitue généralement une prestation de services enregistrée en produit, avec la TVA collectée correspondante.
Une prestation fictive, inutile ou surfacturée expose à un rejet de déduction, des rappels de TVA et des pénalités. Selon les faits, une qualification de revenus distribués ou un risque d’abus de biens sociaux peut également être envisagé ; ce n’est pas automatique. Avant la première facture, faites valider le traitement comptable par un expert-comptable et les points sensibles de gouvernance ou de mandat social par un avocat.