Les finalités des entreprises structurent leurs choix : quatre repères pour les distinguer
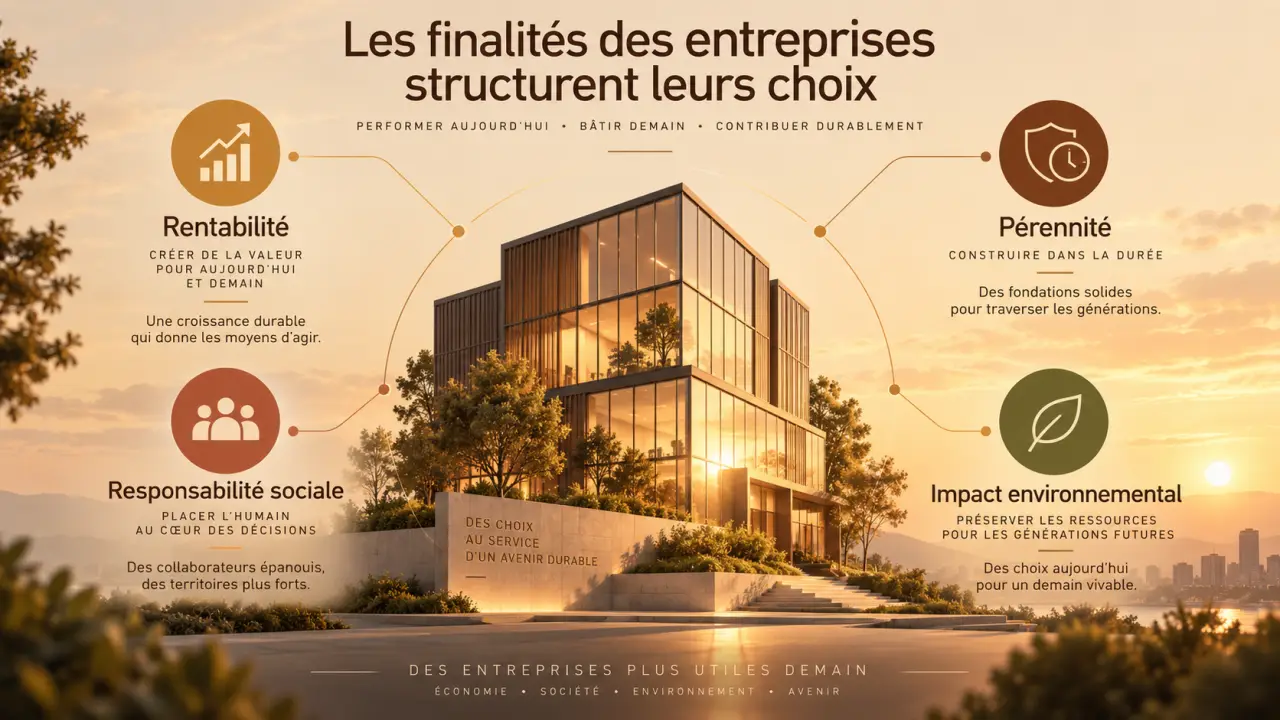
Les finalités des entreprises correspondent aux buts généraux qui justifient leur existence et orientent leurs décisions. Produire, vendre et réaliser un bénéfice restent nécessaires, mais l’entreprise agit aussi sur l’emploi, les conditions de travail, l’environnement et la société. Ces repères permettent d’analyser sa stratégie, ses objectifs et ses relations avec les parties prenantes.
Une finalité donne un cap, un objectif mesure le chemin
La finalité est un but général, durable et relativement large. Elle répond à deux questions : pourquoi l’entreprise existe-t-elle et quelle valeur cherche-t-elle à créer ? Une entreprise commerciale peut viser sa pérennité économique, tandis qu’une coopérative peut donner la priorité au service de ses membres. Une association employeuse peut, quant à elle, poursuivre avant tout une mission d’intérêt général.
Quiz : Les finalités de l'entreprise
Trois notions sont souvent confondues. La finalité exprime la direction générale. L’objectif traduit cette direction en résultat concret, mesurable et daté. La raison d’être formule la contribution que l’entreprise entend apporter à la société. La stratégie rassemble ensuite les choix et les moyens mobilisés pour atteindre les objectifs.
- Finalité économique : assurer la viabilité et le développement de l’activité.
- Objectif associé : améliorer la rentabilité, conquérir un segment de clientèle ou financer un investissement.
- Raison d’être : affirmer une utilité sociale, environnementale ou collective qui dépasse la seule vente d’un produit.
Par exemple, une entreprise qui veut réduire son impact écologique poursuit une finalité environnementale. Elle peut la traduire par des objectifs précis : diminuer ses déchets, revoir ses emballages, réduire sa consommation d’énergie ou développer le réemploi. L’objectif peut évoluer avec le temps ; la finalité structure la vision de long terme.
Le profit est une condition de pérennité, pas l’unique finalité
L’entreprise combine des facteurs de production, notamment le travail, le capital et les ressources nécessaires à son activité, pour créer de la valeur. La valeur ajoutée obtenue permet de rémunérer les salariés et les apporteurs de capitaux, de financer les administrations par les impôts et les cotisations, ainsi que de payer les fournisseurs et les projets futurs.
Résultat, investissement et continuité de l’activité
Un résultat positif donne à l’entreprise une marge de manœuvre. Elle peut investir, innover, recruter, faire face aux imprévus et limiter sa dépendance au financement externe. Le bénéfice peut aussi être distribué sous forme de dividendes aux actionnaires. La recherche de rentabilité est donc légitime : sans ressources financières suffisantes, les engagements sociaux ou environnementaux risquent de rester déclaratifs.
Réduire l’entreprise à la maximisation immédiate du profit reste toutefois insuffisant. Peter Drucker rappelait l’importance de créer et de maintenir une clientèle. Des produits fiables, une relation de confiance, la qualité du service et l’écoute des besoins des clients participent directement à la pérennité. Le profit peut ainsi être considéré comme le résultat d’une activité utile et bien gérée, plutôt que comme son seul horizon.
Les quatre finalités à reconnaître dans une situation d’entreprise
Ces catégories se recoupent souvent. Une même décision peut répondre à plusieurs finalités. Améliorer l’isolation d’un atelier réduit à la fois les dépenses énergétiques, l’empreinte environnementale et l’inconfort des salariés.
| Finalité | Ce qu’elle vise | Parties prenantes concernées | Exemples d’actions ou d’indicateurs |
|---|---|---|---|
| Économique | Créer de la valeur, être rentable et durer | Clients, actionnaires, prêteurs, fournisseurs | Chiffre d’affaires, résultat, satisfaction client, investissement |
| Sociale | Améliorer l’emploi et les conditions de travail | Salariés, représentants du personnel, candidats | Formation, sécurité, égalité professionnelle, qualité de vie au travail |
| Environnementale | Réduire les effets négatifs de l’activité sur la planète | Collectivités, riverains, clients, générations futures | Bilan carbone, recyclage, sobriété énergétique, écoconception |
| Sociétale | Contribuer au bien commun au-delà de l’entreprise | Société civile, territoires, associations, communautés locales | Insertion, mécénat, accessibilité, soutien à une cause d’intérêt général |
Ne pas confondre finalité sociale et finalité sociétale
La finalité sociale concerne d’abord les personnes qui travaillent dans l’entreprise : maintien de l’emploi, rémunération, dialogue social, formation, prévention des risques et inclusion. La finalité sociétale s’adresse plus largement à l’environnement humain dans lequel l’entreprise exerce son activité. Elle peut prendre la forme d’un soutien à l’insertion professionnelle, d’achats responsables auprès de structures locales ou d’actions en faveur de l’accessibilité.
Une entreprise peut être comparée à une construction en strates. Les décisions visibles, comme un produit ou une campagne de communication, reposent sur des éléments moins apparents : fournisseurs, transport, énergie, pratiques de recrutement et gouvernance. Examiner ces différents niveaux évite de juger une finalité à partir d’une seule action. Un emballage recyclable ne suffit pas à qualifier une démarche environnementale si l’approvisionnement, la fabrication ou la logistique produisent des effets contraires qui ne sont pas traités.
Les parties prenantes expliquent les arbitrages entre finalités
Les parties prenantes sont les acteurs qui influencent l’entreprise ou subissent les effets de ses décisions. Elles peuvent être internes, comme les dirigeants, les salariés et les actionnaires, ou externes, comme les clients, les fournisseurs, les sous-traitants, les banques, les collectivités, les associations et les riverains.
Leurs attentes ne convergent pas toujours. Les actionnaires peuvent attendre une rémunération du capital, les salariés une hausse des moyens consacrés à la formation, les clients des prix accessibles et les collectivités une réduction des nuisances. Les dirigeants doivent donc arbitrer entre ces demandes. Augmenter fortement les salaires sans financement durable fragilise la rentabilité. Rechercher le prix le plus bas auprès des fournisseurs peut détériorer la qualité ou les conditions de production.
Une décision cohérente consiste à expliciter ces compromis, à dialoguer avec les acteurs concernés et à suivre des indicateurs variés. Le résultat financier reste nécessaire, mais il est complété par des données sur la fidélité des clients, le turnover, les accidents du travail, les émissions ou les retombées territoriales. Cette approche correspond à une vision de la performance globale.
De la RSE à la raison d’être : rendre les engagements vérifiables
La responsabilité sociétale des entreprises, ou RSE, consiste à intégrer les préoccupations sociales, environnementales et éthiques dans les activités de l’entreprise et dans ses relations avec les parties prenantes. Elle donne une traduction opérationnelle aux finalités : achats responsables, réduction des émissions, amélioration des conditions de travail, lutte contre les discriminations ou gouvernance plus transparente.
Formaliser sans se contenter d’afficher
La loi Pacte de 2019 permet aux entreprises d’inscrire une raison d’être dans leurs statuts et, sous certaines conditions, d’adopter la qualité d’entreprise à mission. Ces dispositifs peuvent renforcer la cohérence entre le projet économique et une contribution d’intérêt général. Ils n’ont toutefois de portée que s’ils influencent réellement les décisions, les budgets et l’évaluation des résultats.
Pour éviter le greenwashing, une entreprise doit relier chaque engagement à des actions concrètes et à des preuves : bilan carbone, suivi des déchets, évolution des accidents du travail, part des achats responsables, taux de formation ou mesure de la satisfaction des parties prenantes. Les critères ESG, qui couvrent l’environnement, le social et la gouvernance, offrent aussi un cadre de lecture pour les investisseurs et les partenaires.
En révision comme en étude de cas, il est efficace d’identifier d’abord l’action observée, puis son bénéficiaire principal et enfin l’indicateur qui permettrait de la suivre. Cette méthode aide à qualifier la finalité dominante tout en montrant qu’une entreprise durable doit concilier création de valeur, responsabilité et pérennité.