Audit énergétique d’entreprise : 2,75 GWh, le seuil à vérifier avant octobre 2026
L’obligation d’audit énergétique d’une entreprise dépend désormais de sa consommation d’énergie finale, et non plus seulement de sa taille. Deux seuils structurent le dispositif : 2,75 GWh pour l’audit et 23,6 GWh pour un système de management de l’énergie certifié. Pour déterminer votre situation, commencez par consolider les consommations des trois années civiles précédentes au niveau de l’entreprise, puis vérifiez le périmètre et l’échéance applicables.
Calculer son assujettissement avant de commander un audit
L’audit énergétique analyse les consommations et les usages d’une entreprise pour identifier des économies et hiérarchiser les investissements. L’obligation concerne les activités exercées en France, industrielles comme tertiaires. Dans le dispositif issu de la transposition de la directive européenne 2023/1791, la consommation devient le critère central.
Calcul de l’assujettissement énergétique
Saisissez la consommation totale d’énergie finale pour chacune des trois années civiles précédentes. Le calcul est indicatif et s’effectue à l’échelle du SIREN.
Moyenne triennale : — GWh
À retenirNe saisissez pas les montants de factures à la place des quantités d’énergie finale. Le calcul doit être réalisé à l’échelle du SIREN. Ce résultat ne remplace pas la vérification du périmètre, des exemptions et des échéances réglementaires.
Une moyenne sur trois ans, à l’échelle du SIREN
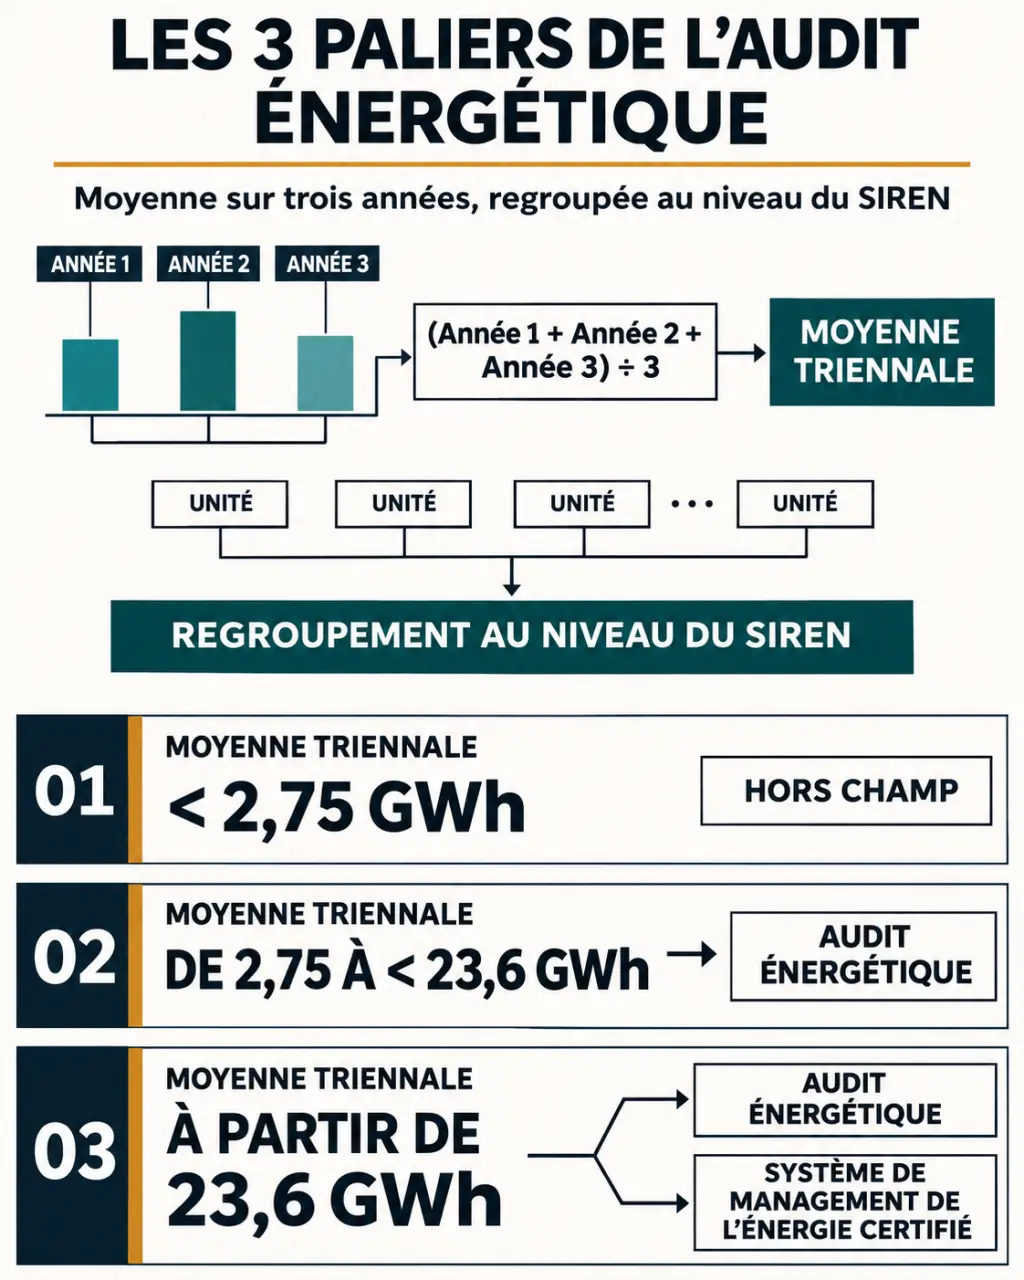
Rassemblez les consommations d’électricité, de gaz, de chaleur, de carburants et des autres énergies utilisées sur les trois années civiles précédentes. Convertissez-les dans une unité commune, additionnez les consommations de chaque année, puis divisez le total des trois années par trois. Il faut mesurer des quantités d’énergie finale, pas additionner des montants de factures.
Le raisonnement s’effectue au niveau de l’entreprise identifiée par son SIREN : plusieurs établissements peuvent donc devoir être regroupés. À titre d’exemple, des consommations annuelles de 2,4, 2,8 et 3,2 GWh donnent une moyenne de 2,8 GWh. Examiner chaque site séparément pourrait masquer l’assujettissement de l’ensemble.
| Consommation annuelle moyenne | Obligation à examiner | Échéance de référence |
|---|---|---|
| Inférieure à 2,75 GWh | Pas d’obligation au titre de ce seuil, sans préjudice des autres dispositifs | Surveiller l’évolution des consommations |
| À partir de 2,75 GWh et en dessous de 23,6 GWh | Audit énergétique, sauf exemption applicable | 11 octobre 2026 pour les entreprises nouvellement concernées |
| À partir de 23,6 GWh | Système de management de l’énergie certifié | 11 octobre 2027 |
Les anciens repères de 250 salariés, 50 millions d’euros de chiffre d’affaires et 43 millions d’euros de bilan ne suffisent donc plus pour conclure. Une entreprise de taille modeste mais énergivore peut être concernée. Pour une entreprise déjà assujettie, les nouvelles échéances ne doivent pas être interprétées comme un report automatique de son renouvellement.
Choisir entre audit périodique et ISO 50001 sans confondre les obligations
L’audit doit être renouvelé tous les quatre ans. Il produit un diagnostic à un moment donné : répartition des consommations, anomalies, actions envisageables et bilan économique. Un système de management de l’énergie organise, lui, une amélioration continue avec des responsabilités, des indicateurs et un suivi régulier.
La certification ISO 50001 peut dispenser d’un audit réglementaire distinct lorsque son périmètre couvre la part requise des activités et des usages énergétiques. En revanche, au seuil de 23,6 GWh, un simple audit ne remplace pas le système de management certifié obligatoire.
Vérifier le périmètre réel de l’exemption
Une certification limitée à un établissement ne couvre pas nécessairement toute l’entreprise. Vérifiez les sites inclus, les usages concernés, la validité du certificat et la couverture énergétique obtenue. La présence d’un logo ISO 50001 dans les documents commerciaux ne constitue pas, à elle seule, une preuve de conformité.
Certains systèmes de management environnemental intégrant un audit conforme, ou certains contrats de performance énergétique, peuvent également ouvrir des possibilités de dérogation. Ces cas sont conditionnels, jamais automatiques. Faites vérifier leur recevabilité au regard des textes applicables avant de renoncer à un audit.
Définir un périmètre et une méthode qui rendent le diagnostic exploitable
Le périmètre réglementaire doit couvrir au moins 80 % du montant des factures énergétiques, selon les règles applicables à l’audit. Ne confondez pas cette couverture avec le calcul de l’assujettissement, fondé sur les consommations physiques. La sélection des sites et usages doit être documentée ; un éventuel échantillonnage doit être justifié.
Préparer les données avant les visites
Un audit utile repose sur les factures, mais aussi sur la compréhension du fonctionnement réel. Préparez les historiques de consommation, les courbes de charge disponibles, les plans, les inventaires d’équipements, les horaires, les volumes produits et les interventions de maintenance. Ces éléments permettent de distinguer une dérive technique d’une variation normale d’activité.
Évitez de placer chaque atelier dans une bulle comptable. Une chaleur rejetée par un procédé peut répondre au besoin d’un autre bâtiment ; inversement, une économie locale peut déplacer une consommation ailleurs. Demandez à l’auditeur de cartographier les échanges thermiques et les dépendances entre équipements : le bon investissement se juge à l’échelle du système, pas uniquement d’une machine.
Exiger une méthode adaptée aux usages
La série NF EN 16247 encadre la démarche, avec les exigences réglementaires complémentaires applicables. L’analyse doit couvrir les bâtiments, procédés et transports pertinents. Dans l’industrie, précisez le niveau d’approfondissement attendu, notamment lorsque des niveaux 2 ou 3 sont requis, ainsi que les mesures nécessaires sur les usages thermiques et les températures.
Le rapport doit rendre les conclusions vérifiables : hypothèses, mesures, consommations de référence, investissements, économies attendues et contraintes d’exploitation. Un catalogue générique de recommandations ne suffit pas pour arbitrer des travaux.
Comparer les prestataires sur les preuves et les livrables
Choisissez un intervenant disposant des compétences et des reconnaissances exigées pour votre périmètre. Selon les conditions réglementaires, l’audit peut être confié à un prestataire externe ou réalisé par un auditeur interne répondant aux exigences de compétence et d’indépendance. Vérifiez les justificatifs plutôt que la seule mention « expert énergie ».
- Expérience sectorielle : procédés industriels, bâtiments tertiaires ou transports comparables aux vôtres.
- Périmètre du devis : sites visités, énergies étudiées, mesures et modalités d’échantillonnage.
- Livrables : rapport conforme, synthèse dirigeant, calculs économiques et plan d’actions exploitable.
- Accompagnement : restitution aux équipes, corrections et aide à la déclaration.
- Planning : collecte, visites, campagnes de mesure et validation avant l’échéance.
Il n’existe pas de tarif unique pertinent pour toutes les entreprises. Le coût dépend du nombre de sites, de la complexité des installations, de la qualité des données et des mesures nécessaires. Comparez des devis à périmètre identique. Pour les investissements recommandés, examinez l’éligibilité aux certificats d’économies d’énergie ; ne présumez pas que le diagnostic obligatoire lui-même sera financé.
Déclarer, agir et conserver les preuves de conformité
La remise du rapport ne clôt pas la démarche. Transmettez les informations et justificatifs requis sur la plateforme dédiée de recueil des audits énergétiques de l’ADEME. Conservez le rapport, les éléments de périmètre, les preuves de compétence et, le cas échéant, le certificat ISO 50001. Les services régionaux compétents peuvent contrôler ces pièces.
Établissez ensuite un plan d’actions avec un responsable, un calendrier, un budget et un indicateur par mesure. Respectez les obligations applicables de suivi et de publication. La fiche du Portail RSE prévoit notamment de justifier la non-exécution d’actions dont le retour sur investissement est inférieur à cinq ans.
Les gains ne sont pas garantis : ils dépendent des investissements effectivement réalisés. Le ministère chargé de l’énergie évoque des économies pouvant atteindre 30 % selon l’activité, voire dépasser 50 % pour la consommation liée au bâtiment. Acciona Energia annonce une économie moyenne de 10 à 20 % pour un site industriel. Ces repères ne remplacent pas un chiffrage propre à vos installations.
Enfin, après mise en demeure, un manquement peut entraîner une amende administrative allant jusqu’à 2 % du chiffre d’affaires hors taxes, puis 4 % en cas de récidive. La priorité est donc double : sécuriser les preuves réglementaires et suivre les économies réelles, à activité et conditions d’exploitation comparables.